
运营商Q3集采365亿,算力租赁平台选区域要看什么
中财网10月18日的统计给出了一个很具体的数字:2026年第三季度,三大运营商的AIDC及传统数据中心基建招标超过225个,预算合计365.88亿元。其中中国移动占67.1%,八大枢纽项目占比高达90.2%。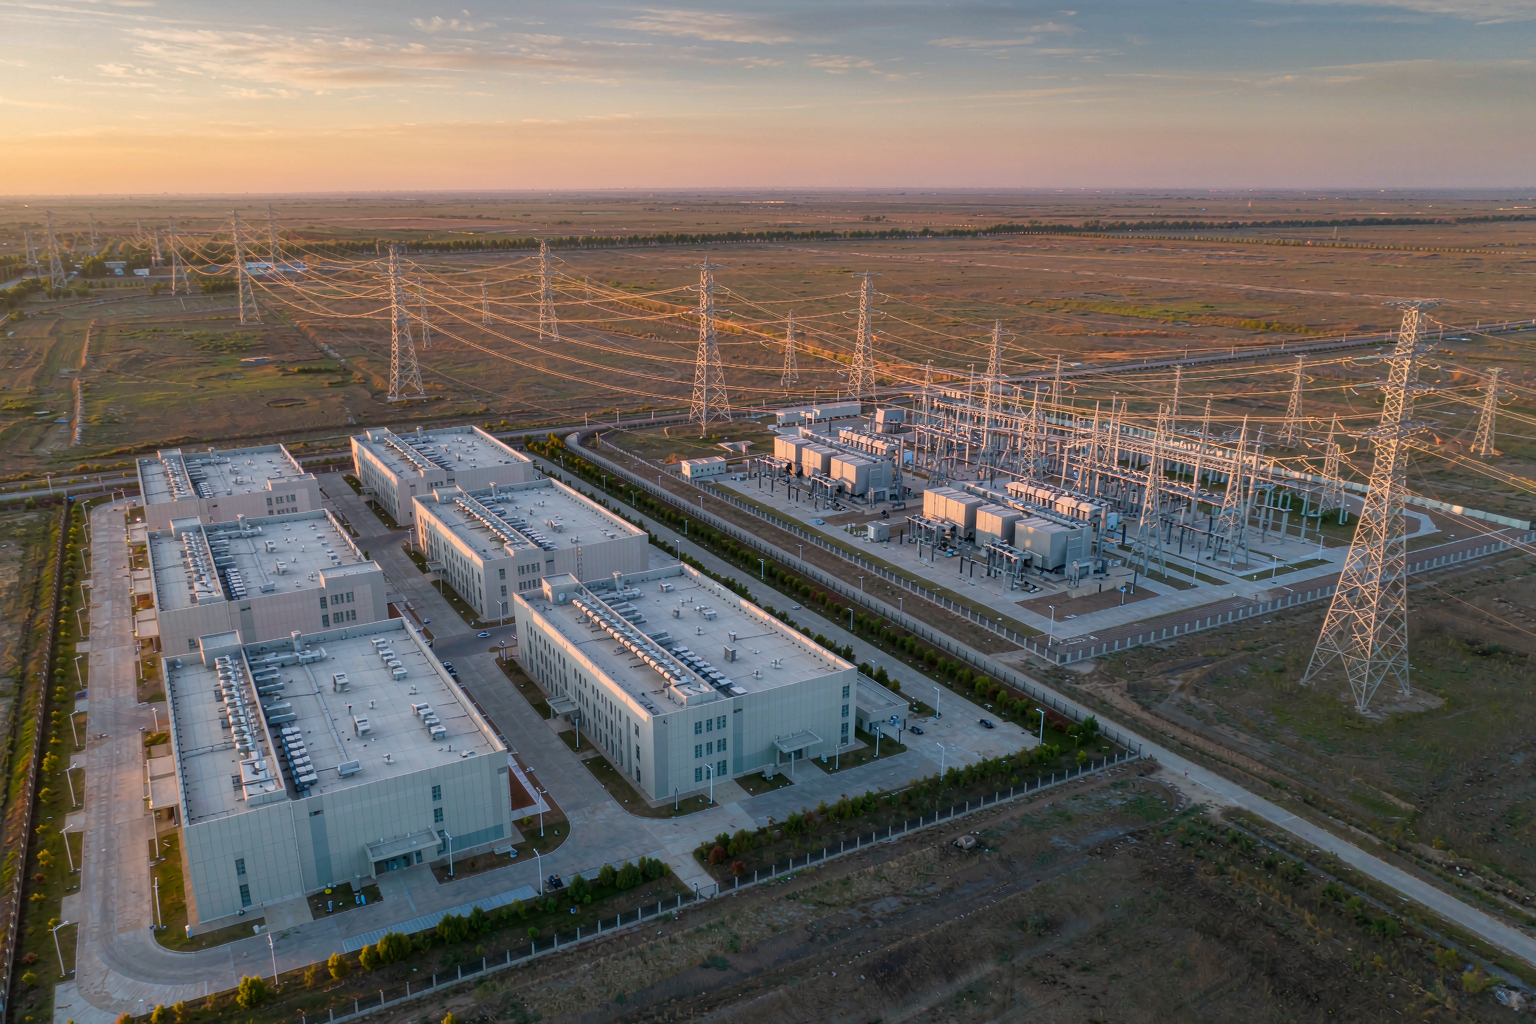
这条新闻通常被当成基建行业的订单消息。对准备租算力的企业来说,它其实回答了一个更实际的问题:未来一两年新增的机器会出现在哪里。
采购时习惯按价格排序,但区域决定了三件价格表上看不见的事:什么时候能拿到机器、带宽是什么形态、扩容要找谁。
一、九成订单落在八大枢纽意味着什么
八大枢纽是东数西算工程的八个国家算力枢纽节点,包括京津冀、长三角、粤港澳大湾区、成渝,以及内蒙古、贵州、甘肃、宁夏四个西部枢纽。
90.2%的订单占比说明,运营商的新增产能几乎没有分散到枢纽之外。这个选择不难理解:枢纽节点有电价优惠、有土地、有配套的变电站与网络出口,审批流程也更顺。
一是供给增量集中,枢纽区域的机型更新更快,上一代卡的价格下行也更早出现。
二是非枢纽区域的存量机器会变老,机型选择变少,但价格可能更便宜。
三是跨区域调度成为常态,训练放在西部、推理放在靠近用户的东部,是当前比较常见的组合。
同一批集采里还有一条容易被忽略的信息:中国电信同步落地了109亿元的室外光缆集采,长飞、亨通等头部厂商受益。光缆扩的是枢纽之间的骨干通道,这与跨区域调度直接相关。
中国移动占67.1%这个比例也值得单独说一句。单一采购方占到三分之二,意味着采购规则、机型选型、验收标准都会趋于统一。对供应商是准入门槛的问题,对租户则是一个可预期的信号:移动系自建的智算中心在完成建设后,会有相当一部分转化为对外租赁的供给,机型与配置相对集中,比分散采购更容易做长期规划。
二、区域价差背后是三件不同的事
以官网在架的华为910B 64G八卡整机为例,同一型号在三个区域的报价差异明显,但差额的来源各不相同。
| 区域 | CPU 与内存 | 公网带宽 | 月付价 |
|---|---|---|---|
| 湖北一区 | 64核×4 / 32G×32 | 共享 2000M | ¥18800/月 |
| 华为专区 | 96核×4 / 32G×64 | 独享 20M,扩容18元/月/M | ¥21200/月 |
| 四川一区 | 48核×4 / 32G×32 | 独享 10M,扩容12元/月/M | ¥21760/月 |
最低价与最高价相差2960元,占最低价的15.7%。如果只看价格,会直接选湖北一区。但那台机器是共享2000M带宽,华为专区是独享20M加双倍内存,四川一区则配了六张200G以太网卡。
共享带宽适合什么场景?数据下载、模型分发、离线批处理。独享带宽适合什么?对外提供API、需要稳定上行、按流量计费的业务。两者不能互相替代。
容器实例侧的价差小一些,逻辑却一样。4090 24G在四川二区包月1073元,在四川一区1130元,相差57元。GPU规格一致,差异来自节点配置的CPU核数与数据盘容量。需要逐个节点核对配置,可以从算力市场实时报价页面查看明细。
三、算电协同与算水协同是新约束
10月18日,内蒙古绿色算力发展被明确提出两个协同:算电协同、算水协同。同一天在深圳举办的2026世界算力网大会,发布了《算电协同技术发展白皮书》。
这两个词听起来抽象,落到租户身上很具体。算电协同要求算力负荷与电力供应在时间和空间上耦合,直接结果是不同时段的电价不同,可中断负载能拿到更低的电费。算水协同指向水资源约束,液冷路线的选择会影响项目的水耗指标,进而影响批复与选址。
对租户的直接含义是:西部枢纽的电价优势不是无条件的。它往往与可调节的负载曲线绑定,纯稳态的长周期训练未必能吃到最优惠的电价。
四、选区域时的三个核对动作
一是确认供给增量落在哪。看目标机型在哪些区域有新增在架,而不是看哪个区域便宜。新上架的机型通常有更完整的配套,老区域的存量机器可能面临配件停产。
二是把带宽形态写进需求。共享还是独享、峰值还是保底、扩容单价多少、上联端口有没有余量,这四项要在下单前问清楚。独享带宽的扩容单价在官网上是明示的,12元与18元每月每M,差别不小。
三是算清跨区域的实际成本。训练在西部、推理在东部,中间的数据传输与同步开销容易被低估。跨区域调度省下的电费,可能在数据传输上被抵消一部分。
常见问题
取决于负载类型。对延迟敏感、需要就近接入的推理业务,离用户近比进枢纽重要。对长周期训练,枢纽区域的电价与配套更有优势。两地组合使用是常见做法。
不能。910B 64G在三个区域的CPU核数从192核到384核不等,带宽有共享2000M与独享10M、20M之分。先按负载需要的CPU核数、内存和带宽形态筛选,再在符合条件的机型里比价。
新增供给会增加,但需求端的增速更快。集采主要影响的是未来一到两年的供给结构,短期租金仍受HBM等上游物料约束。把集采当成长期供给改善的信号可以,当成近期降价的理由不成立。
对可调节的负载有意义。夜间批处理、可中断的推理任务、弹性扩容的训练任务,可以配合电价曲线安排,降低单位算力成本。纯稳态负载能拿到的优惠有限。
三大运营商2026年三季度AIDC及数据中心基建招标数量与预算:中财网2026年10月18日报道。
中国电信室外光缆集采金额:同上。
算电协同、算水协同表述:观海新闻2026年10月18日转载报道。
《算电协同技术发展白皮书》:2026世界算力网大会发布,中国新闻网2026年10月18日报道。
机型配置与价格:极智算(jygpu.com)官网算力市场与裸金属页面,2026年10月19日采集。价格随市场波动,以实际下单页面为准。
本文数据用于行业分析,不构成采购建议。
同一型号在不同区域的CPU、内存与带宽配置差异较大,按实际负载条件筛选后再比价。
查看分区域机型与价格