
350亿美元云订单落地后,算力租赁平台的供给端正在重排
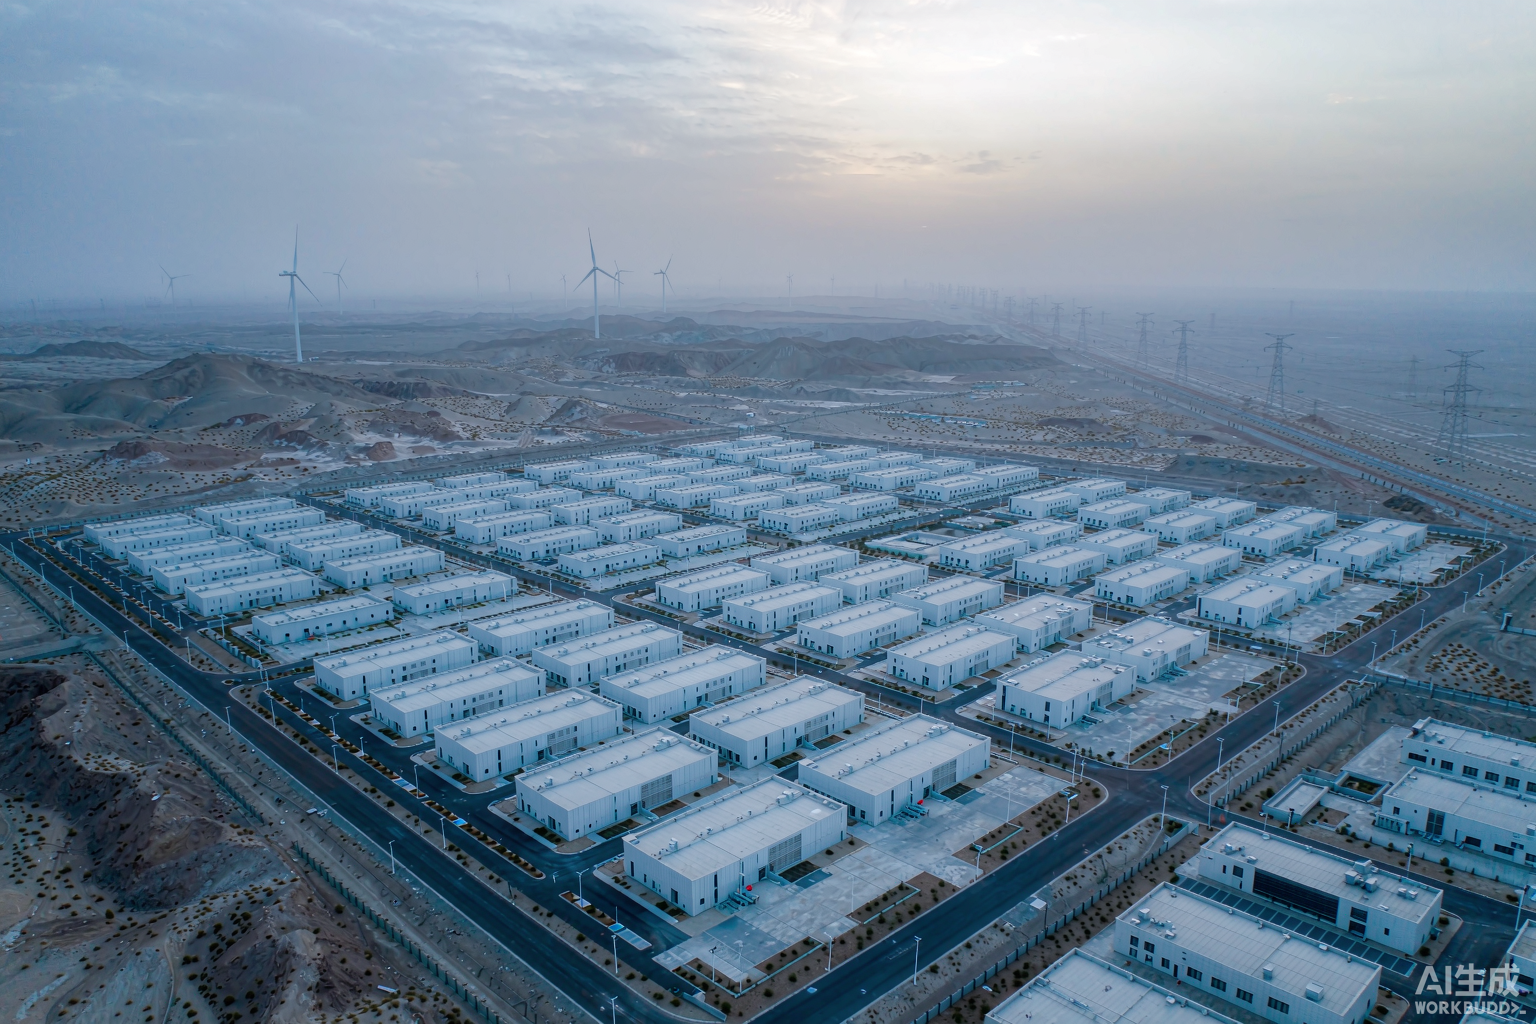 9 月的第一周,算力行业连续出了几条大消息:一笔 350 亿美元的云算力协议、一个 165 兆瓦的北欧数据中心、一笔 50 亿元人民币的智算中心定增,以及英伟达把本地 AI 设备推到了个人桌面上。这几件事看似分散,指向的是同一件事:算力的供给结构在重排。
对企业用户来说,值得关心的不是这些数字本身有多大,而是它们在未来六到十二个月里,会怎么影响你在算力租赁平台上看到的价格和库存。下面按事件、区域、价格三层
一、一周内的四条消息,各说了一半
1. Anthropic 签下 350 亿美元云算力协议
9 月 1 日,据《华尔街日报》报道并经财联社等媒体转述,Anthropic 与 GPU 云服务商 Lambda 签署了一份价值 350 亿美元的云计算协议,约合人民币 2352 亿元。底层数据中心位于美国得克萨斯州 Nueces County 的 Beacon Point 园区,规模 1 吉瓦,由从加密矿场转型的 Hut 8 开发建设。
这笔交易的结构值得细看:英伟达既是 Lambda 的投资方,又持有该数据中心的租约,同时还是 GPU 供应商。芯片商、房东、出资人三重身份叠在一起,意味着头部模型公司拿到的算力,本质上是从英伟达的产能分配里挤出来的。对国内企业的启发是,超大规模算力已经被长约提前锁定,散单市场的余量会越来越依赖二手流转和中小 IDC。
2. Cerebras 在芬兰建 165 兆瓦数据中心
同一天,Cerebras Systems 公告将与 Compute Nordic Finland 在芬兰 Mikkeli 建设一座 165 兆瓦的 AI 数据中心,配套七年期的容量合约,预计带动区域投资 10 亿至 17 亿欧元。北极圈附近的选址逻辑很直接:低温、廉价电力、可再生能源充足。这已经是欧洲今年第三个同量级的项目,说明"算力跟着电价走"这条规则在全球范围内都成立。
3. 国内资本继续加码西部枢纽
利通电子披露定增预案,拟募资不超过 50 亿元,其中 40 亿元投向宁夏中卫智算中心项目,该项目总投资 59.06 亿元,建设周期 6 个月,其余 10 亿元用于补充流动资金。中卫是全国首个同时获批国家新型互联网交换中心和全国一体化算力网络国家枢纽节点的"双中心"城市,低电价、高绿电占比、低网络时延三项叠加。
另据 9 月 4 日媒体汇总的 AI 算力动态,亚康股份 9 月 3 日公告再签 9.22 亿元算力租赁合同,月内合同额突破 60 亿元。这类公告在近两个月密集出现,不是孤立事件。
4. 英伟达把算力推到桌面端
9 月 4 日,英伟达公告面向个人本地 AI 的 N1X 芯片设备将于 10 月出货,同时推出开源软件 NVIDIA PAIR,可把家庭内多台电脑联动起来协同处理本地推理,兼容 RTX 20 系及以上显卡与苹果 M4 芯片。官方称三设备集群实测可将智能体任务耗时缩短约一半。这条对大规模训练没有直接影响,但它压低了轻量推理和开发调试场景的算力门槛,长期看会分流一部分低端租用需求。
二、钱往哪去:从"买卡"到"出租算力"的资本转向
一个容易被忽略的变化是,上市公司做算力业务的路径变了。早两年,多数公司的做法是买一批 GPU、放在合作机房里出租,本质上是资产持有。而现在的主流做法是先定增、再建园区分期投产,利通电子的项目从披露到预计建成只有 6 个月,说明书里直接写明用于采购高性能 GPU 服务器、打造训推一体的算力租赁能力。
这种重资产模式有个特征:一旦建成,就必须尽快填满。因为折旧和电费是按天走的,空置一天就是净亏。这意味着未来六个月内,西部节点大概率会有一批新产能集中进入租赁市场,价格竞争会比现在激烈。对租用方来说,可以直接盯住算力租赁平台的实时挂牌价来判断这波产能落地的节奏,比看公告更直接。
但另一面是,重资产也带来了杠杆风险。公开报道显示,利通电子上半年算力业务营收同比增长 162%,可调度算力规模逾 3.8 万 P、利用率接近 100%,同时资产负债率已达到 68.24%。高利用率说明需求真实存在,高负债则说明扩张节奏对现金流很敏感。企业用户在签长约时,把供应商的履约能力纳入评估是有必要的。
三、西部节点为什么被集中选中
智算中心往西部走,已经不是政策导向这么简单,算的是经济账。SMM 采集到的数据显示,内蒙和林格尔的到户电价约 0.33 至 0.36 元每千瓦时,而东部工商业电价普遍在 0.6 元以上。一台 8 卡 H100 服务器满载功耗约 10.2 千瓦,跑一个月约 7,344 度电,仅电费一项两地就差出 2,000 元上下,这还没算制冷能耗的差异。
网络时延曾经是西部的短板,但随着国家枢纽节点和新型互联网交换中心落地,这个差距在收敛。对于训练任务,时延根本不是问题,数据搬一次、跑几周;对于在线推理,时延敏感,所以西部更适合训推分离架构里的"训"那一部分。
这一点在平台的资源分布上能直接看到。以极智算(jygpu.com)当前上架的八卡裸金属为例,H100 80G×8 放在宁夏一区,4090 24G×8 放在四川二区,5090 32G×8 放在安徽一区,昇腾 910B 八卡则分布在四川一区和华为专区。训练型资源跟着电价走,这个规律在平台侧已经兑现。
四、供给增加,租金就会降吗
不一定,要看增加的产能落在哪一层。这一轮新增的西部产能主要面向训练集群,配置集中在 H 系列和国产卡;而市场上增长最快的需求来自推理,尤其是 7B 到 70B 参数的在线服务。供需在结构上错配,所以出现了"一边建园一边缺卡"的观感。
从 9 月 4 日 SMM 的报价看,这个错配已经反映在价格上:H100-80G 整机长三角包月均价 13.98 元每卡时,而 4090-24G 整机长三角只有 1.26 元每卡时,差了 11 倍。同期极智算官网的容器实例挂牌价里,H20 96GB 是 7.75 元每小时、月付 8 折后 6.20 元,910B 64GB 是 4.47 元每小时、月付 93 折后 3.58 元,4090 24GB 是 1.96 元每小时、月付 95 折后 1.57 元。三档价格对应三档显存,梯度清清楚楚。想看清这个梯度背后的成本结构,可以参考算力租赁平台的价格解析。
海外市场还出现了另一个方向的信号。据 The GPU Daily 9 月 3 日的记录,SaladCloud 宣布对 15 类 GPU 的 High Priority 档位平均降价 25%(各型号降幅 16% 至 38%),9 月 12 日生效,同时上调了 RTX 5090 和 4090 的价格。降的是数据中心级老型号,涨的是消费级新卡。国内这段时间 H100 在涨、4090 在跌,方向正好相反。这说明两地市场已经阶段性脱钩,做跨境比价时不能直接套汇率换算。国内各型号的完整价差对照,可以查算力租赁各类机型的收费标准汇总。
五、企业侧可以做的三件事
把训练和推理拆开采购。这两类负载对硬件的要求完全不同,混在一台机器上必然浪费。训练看重互联带宽,需要 NVLink 或 IB 组网,八卡裸金属是基本单位;推理看重显存容量和单卡成本,4090、H20 这类容器实例更合适。极智算上 4090 24G×8 裸金属月付折后 7,920 元,H20 96GB 容器月付折后约 3,571 元,两者组合的成本通常低于单一方案。
关注西部节点的试租窗口。新园区投产初期通常会放出一批优惠资源来填满机柜,这是西部算力性价比最高的时段。可以先用按月租的方式锁定一小部分,跑通之后再决定是否扩大。想了解裸金属和容器实例怎么搭配,可以参考算力租赁平台 GPU 选型实战一文里的决策路径,以及4090×8、910B×8、H100×8 三款裸金属的横向对比。
在合同里写清资源位置。同一型号在不同区域的报价和时延可以差很多。SMM 数据显示,昇腾 910B-64G 整机在京津冀包月均价 3.39 元每卡时,西部只要 2.39 元,差 30%。签约时把机房区域、网络出入口、是否独占物理机写进条款,比事后扯皮省事。评估供应商时,可以参考这份企业选平台的 5 个硬指标清单,以及靠谱算力租赁平台的筛选方法。
常见问题
Q1:国际上的大额算力协议,会影响国内租用价格吗?
短期影响有限。国内算力市场在供应链上是相对独立的体系,价格主要由国内库存、机房投产节奏和国产卡替代进度决定。真正的传导路径是芯片产能分配:头部长约锁走的产能越多,国内能拿到的高端卡就越紧俏。从 9 月 4 日的数据看,H100 月租确实在上行,但幅度属于温和上涨。
Q2:智算中心建得这么多,会不会出现产能过剩?
结构性过剩的风险是存在的,但集中在特定型号。定位模糊的卡已经出现了滞销迹象,比如 Pro 6000 报价 3.5 万至 3.7 万元一台每月,与 5090 价差超过 1.8 万元,华东有 32 台新机建完仍未上架。而 H100 这类训练卡的需求依然紧,承租方预算反而被市场价甩开。选卡时避开定位不清的型号,是规避过剩风险最直接的办法。
Q3:企业什么时候该考虑从租转向自建?
一个简单的判断标准是连续 18 个月以上、月均使用率超过 70%。在这个水平上,自建的折旧加电费会低于租金,前提是你能拿到稳定电价和机柜。如果用量波动大或者项目周期在一年以内,租赁的资金效率和灵活性都更好。极智算官网有按小时、按天、按月三种计费,可以先用按小时跑三个月,把真实用量曲线画出来再做决定。按小时租还是按月租这篇算过不同用量下的成本分界。
Q4:西部节点的时延对推理业务影响有多大?
取决于业务类型。训练任务基本不受影响,数据一次性搬运后跑几周。实时对话类推理对往返时延敏感,西部节点相对东部通常高出 20 至 40 毫秒,多数场景可以接受,但对高频交互业务需要实测。常见做法是把训练放西部、推理放东部,用模型同步来衔接。推理侧的选型逻辑和训练完全不同,可以对照H20 96GB 大显存的推理场景分析来判断。
1. Anthropic 与 Lambda 协议:《华尔街日报》报道,财联社 2026-09-01 转述。
2. Cerebras 芬兰项目:Cerebras Systems 官方新闻稿,2026-09-01。
3. 利通电子定增预案:公司公告(2026-08-19 晚披露)及 9 月初多家财经媒体报道。
4. 亚康股份合同公告:见 2026-09-04 媒体汇总的 AI 算力动态。
5. 英伟达 N1X 与 NVIDIA PAIR:英伟达 2026-09-04 公告,财联社转述。
6. 电价与区域报价:上海有色网 SMM 算力专区 2026-09-04 数据。
7. 平台挂牌价:极智算官网(jygpu.com)2026-09-04 实时报价。